🏡 INFONAVIT 2026: ¿TIENES MAL HISTORIAL EN BURÓ DE CRÉDITO? ESTO DEBES SABER ANTES DE COMPRAR CASA.
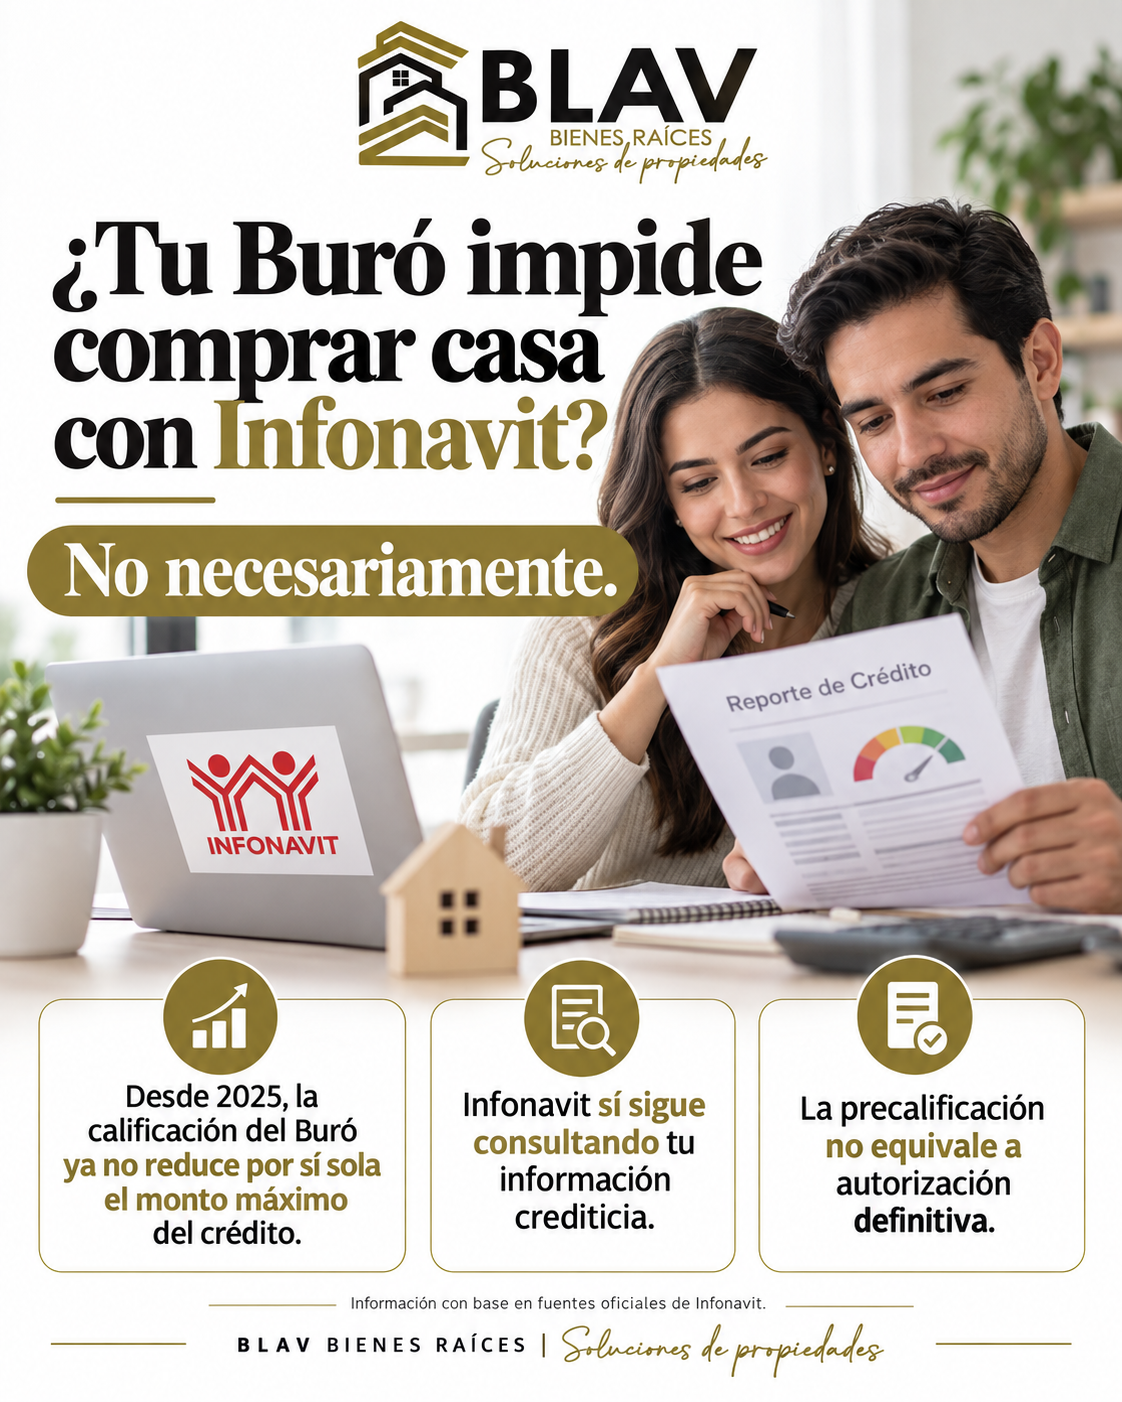
Desde 2025, una mala calificación en Buró de Crédito ya no reduce por sí sola el monto máximo que el Instituto puede otorgarte, siempre que autorices la consulta.
INFONAVIT 2026: ¿TIENES MAL HISTORIAL EN BURÓ DE CRÉDITO? ESTO DEBES SABER ANTES DE COMPRAR CASA
Tener un historial crediticio negativo ya no significa necesariamente recibir menos financiamiento del Infonavit. Sin embargo, hay condiciones importantes que debes conocer antes de iniciar tu compra.
Durante muchos años, una de las principales preocupaciones de quienes buscaban adquirir una vivienda con Infonavit era su historial en Buró de Crédito.
¿Tengo atrasos con alguna tarjeta? ¿Me prestarán menos? ¿Puedo utilizar mi crédito si todavía tengo deudas?
Son preguntas completamente válidas, especialmente cuando comprar una casa representa uno de los compromisos financieros más importantes de nuestra vida.
La buena noticia es que las condiciones de evaluación del Infonavit han cambiado. Pero también hay información que suele interpretarse incorrectamente.
Te explicamos qué cambió, qué sigue vigente y qué conviene revisar antes de elegir tu próximo hogar.
1. ¿Qué cambió con el Buró de Crédito?
De acuerdo con la información publicada por el propio Infonavit, desde 2025 la calificación que tengas en Buró de Crédito ya no disminuye, por sí sola, el monto máximo de financiamiento que el Instituto puede otorgarte.
Anteriormente, el resultado de la consulta del historial crediticio podía influir en el porcentaje del crédito disponible.
Actualmente, al autorizar la consulta, el Instituto señala que puedes recibir hasta el 100% del monto máximo que te corresponda, independientemente de la calificación registrada en tu historial.
¿Esto significa que el Buró de Crédito dejó de importar?
No exactamente.
El Infonavit continúa contemplando la consulta de información crediticia y señala excepciones para situaciones específicas, como registros relacionados con fraude, defunción o sobreendeudamiento extremo.
Por lo tanto, es importante no confundir dos conceptos:
- —Tener un historial negativo no significa automáticamente que tu monto máximo será reducido.
- —Tener un monto de financiamiento disponible no significa que cualquier operación de compra esté autorizada.
2. ¿Qué pasa si tengo tarjetas de crédito o préstamos pendientes?
Tener compromisos financieros no es lo mismo que tener un mal historial crediticio.
Por ejemplo, una persona puede tener una tarjeta de crédito, un financiamiento automotriz y pagos mensuales puntuales, sin que eso signifique necesariamente que tenga un historial negativo.
También puede ocurrir lo contrario: una persona con pocas deudas actuales podría mantener antecedentes de incumplimientos anteriores.
Es importante distinguir:
Historial crediticio: refleja información sobre el comportamiento de tus créditos, pagos y obligaciones registradas.
Endeudamiento actual: se refiere a las obligaciones financieras que tienes vigentes.
Capacidad de pago: es la posibilidad económica de asumir y cumplir un nuevo compromiso financiero.
El Infonavit reconoce situaciones excepcionales de sobreendeudamiento extremo. Sin embargo, esto no debe interpretarse como que cualquier deuda vigente provoca una disminución automática del crédito.
Tampoco es adecuado afirmar que existe un porcentaje único de endeudamiento que cause inevitablemente un rechazo para todos los productos, si no se conoce la disposición oficial que lo establece.
3. Un ejemplo para entenderlo mejor
Imaginemos a dos trabajadores que desean comprar una casa.
Caso A:
Mariana tiene una tarjeta de crédito y años atrás registró algunos atrasos. Actualmente trabaja, cotiza al Infonavit y desea conocer sus opciones para comprar una vivienda.
Bajo el criterio publicado por el Instituto desde 2025, una calificación negativa en Buró no reduce por sí sola el monto máximo que podría corresponderle al autorizar la consulta.
Eso no equivale a una autorización automática: deberá cumplir los requisitos aplicables a su financiamiento.
Caso B:
Roberto también cuenta con empleo formal y tiene una precalificación disponible. Sin embargo, mantiene diversos compromisos financieros y considera solicitar un crédito hipotecario.
En su caso, lo recomendable es revisar cuidadosamente su situación económica y confirmar si existe alguna observación que deba aclarar antes de comprometerse con una operación.
Ambos ejemplos son ilustrativos. El resultado real dependerá de las circunstancias y del producto de financiamiento correspondiente.
4. ¿Qué significa realmente estar precalificado?
La precalificación permite al trabajador consultar información sobre sus posibilidades de financiamiento y las condiciones estimadas de su crédito.
Pero hay una diferencia fundamental:
Estar precalificado no significa que ya tengas una escritura autorizada ni que la compra de cualquier inmueble esté garantizada.
Para concretar la operación también deben revisarse los requisitos del crédito, la documentación del comprador, la situación jurídica de la propiedad y las condiciones físicas del inmueble.
Por eso, conocer cuánto podrías obtener es apenas una parte del proceso.
5. ¿Qué debes revisar antes de buscar casa?
En BLAV Bienes Raíces recomendamos comenzar con cinco puntos:
- Consultar tu situación actual en Mi Cuenta Infonavit.
- Verificar el producto crediticio que te interesa y sus condiciones.
- Revisar tu presupuesto mensual, considerando no solamente la mensualidad hipotecaria, sino también los demás gastos de vivir en una vivienda propia.
- Identificar si existe alguna observación crediticia que requiera aclaración.
- Confirmar que la propiedad que deseas comprar pueda cumplir los requisitos aplicables al financiamiento.
Un error frecuente es buscar una propiedad tomando como referencia únicamente el monto máximo de la precalificación, sin considerar los demás gastos de la compraventa y de mantener el hogar.
6. ¿Entonces conviene utilizar todo el crédito disponible?
No necesariamente.
Que una institución pueda otorgarte determinada cantidad no significa que debas utilizarla por completo.
Comprar vivienda también implica considerar servicios, mantenimiento, contribuciones, transporte, reparaciones y cualquier otra obligación de tu economía familiar.
Una compra bien planeada debe permitirte disfrutar de tu patrimonio sin comprometer innecesariamente tu estabilidad financiera.
CONCLUSIÓN: EL BURÓ CAMBIÓ, PERO LA IMPORTANCIA DE PLANEAR TU COMPRA SIGUE SIENDO LA MISMA
La actualización del criterio del Infonavit representa una diferencia importante para las personas preocupadas por su historial crediticio.
Hoy sabemos, gracias a la información institucional, que una mala calificación en Buró ya no reduce por sí sola el monto máximo del crédito cuando se autoriza la consulta.
Sin embargo, siguen existiendo requisitos, evaluaciones y situaciones particulares que deben revisarse.
La mejor decisión no es comenzar buscando la casa más cara que puedes financiar, sino identificar la propiedad adecuada para tus necesidades, tu presupuesto y las condiciones reales de tu crédito.
En BLAV Bienes Raíces creemos que comprar una vivienda debe comenzar con información clara, una evaluación responsable de las opciones disponibles y acompañamiento durante el proceso inmobiliario.
BLAV Bienes Raíces
Soluciones de propiedades.
Fuente principal: Instituto del Fondo Nacional de la Vivienda para los Trabajadores (Infonavit), portal oficial para derechohabientes, apartado «¿Importa la situación en el Buró de Crédito?».
https://portalmx.infonavit.org.mx
Información de carácter general, revisada a octubre de 2026. Las condiciones particulares deben confirmarse con el Infonavit y las instituciones participantes, según el producto de financiamiento.
¿Te quedaron dudas?
Platica con Alberto directamente
Sin formularios ni tiempos de espera. Responde personalmente.
Escribir por WhatsApp